Azienda e Profitto
Dal consumatore al produttore: l’azienda come scatola nera input-output, ricavo R=p·q, profitto P=R−C, costi fissi e variabili, curve di ricavo e costo, massimo profitto q* e marginali Rm=Cm — con due esempi Excel completi e collegamento alla derivata.
Nelle ultime lezioni abbiamo guardato il mercato soprattutto dal lato del consumatore: vincolo di bilancio, curva di domanda, scelte tra beni alternativi. È arrivato il momento di guardare dall’altra parte del banco: quella di chi produce e vende. È il momento di entrare nell’azienda, e di capire cosa significa, in termini rigorosamente economici, l’obiettivo che la guida in ogni sua decisione: il profitto.
1. L'azienda come agente della produzione
Nel modello di microeconomia che abbiamo costruito fin qui, la domanda è descritta dal comportamento del consumatore: deve scegliere il proprio piano di consumo, cioè quanto comprare sul mercato, dati il proprio reddito e il prezzo delle merci. Per quanto riguarda l’offerta, invece, bisogna guardare al produttore — che nella pratica comune identifichiamo con un’azienda, anche quando il produttore è, di fatto, un singolo individuo (pensa a un libero professionista, o a chi vende i propri prodotti artigianali online: dal punto di vista del modello, è comunque un’azienda).
L’attività dell’azienda è la produzione: quell’attività che impiega i fattori della produzione — lavoro, capitale e terra — organizzandoli con una certa tecnica, per ottenere le merci da vendere sul mercato.
In molti contesti economici l’azienda viene rappresentata come una “scatola nera“ (black box): un sistema nel quale entrano degli input (i fattori della produzione) e dal quale escono degli output (i beni prodotti), senza che il modello si preoccupi di descrivere nel dettaglio cosa avviene “dentro” quella scatola.
2. Ricavo, costo e profitto: le tre grandezze fondamentali
Naturalmente, l’attività dell’azienda comporta dei costi (indicati con C): il corrispettivo pagato per gli input, cioè salari, interessi, rendita. E comporta anche dei ricavi (indicati con R): quanto l’azienda incassa dalla vendita delle merci prodotte.
Un’azienda (l’agente della produzione) è qualsiasi soggetto che produce beni e li vende con l’obiettivo di rendere massimo il profitto.
3. Non tutte le spese sono "costi": costi fissi e costi variabili
I costi che un’azienda sostiene per produrre una merce hanno diverse connotazioni, e — attenzione — non corrispondono sempre, uno a uno, alle spese effettivamente sostenute dall’impresa durante il processo produttivo.
Qui è facile confondere due concetti apparentemente simili. Ci sono infatti spese che non vengono conteggiate interamente come costi. Ad esempio, se la produzione richiede l’acquisto di un impianto, la spesa sostenuta per comprarlo non va considerata tutta come costo dell’anno in cui è avvenuta, ma solo una sua parte — quella che si chiama ammortamento, cioè la spesa “spalmata” sugli anni in cui l’impianto verrà effettivamente utilizzato. Al contrario, ci sono voci che non sono immediatamente conteggiabili: pensa al lavoro extra di un imprenditore che, magari, non riceve alcun compenso esplicito per quelle ore aggiuntive — un costo reale (in termini di tempo e fatica), ma che non compare facilmente in un bilancio.
| Tipo di costo | Caratteristica | Esempio |
|---|---|---|
| Costo fisso | Resta costante indipendentemente dalla quantità prodotta, anche a produzione nulla | Affitto capannone, illuminazione uffici |
| Costo variabile | Dipende direttamente dalla quantità prodotta | Materie prime |
Spesa impianto ≠ costo anno: solo quota ammortamento è costo economico. Lavoro extra imprenditore senza compenso esplicito è costo reale ma non in bilancio. Distinguete spesa contabile da costo economico — è la differenza che fa capire profitto vero.
4. Le curve di ricavo e di costo
Se consideriamo il ricavo R come quantità prodotta moltiplicata per il prezzo unitario, possiamo scrivere la curva del ricavo come R = R(q) = p · q: dipende solo dalla quantità prodotta (il prezzo, in regime di concorrenza perfetta, l’azienda non può deciderlo autonomamente, come abbiamo visto nella lezione precedente). Si tratta, graficamente, di una semiretta che parte dall’origine, sempre positiva, con coefficiente angolare pari proprio a p.
Ora il modello ci suggerisce un fatto importante: non potendo incidere sul prezzo (per le ragioni di concorrenza perfetta viste nella lezione precedente), l’azienda può ottenere il massimo profitto solo agendo sulla quantità prodotta. Esattamente come abbiamo fatto per domanda e offerta, possiamo sovrapporre i grafici delle curve di ricavo e di costo, per verificare in corrispondenza di quale quantità prodotta si ottiene il massimo profitto.
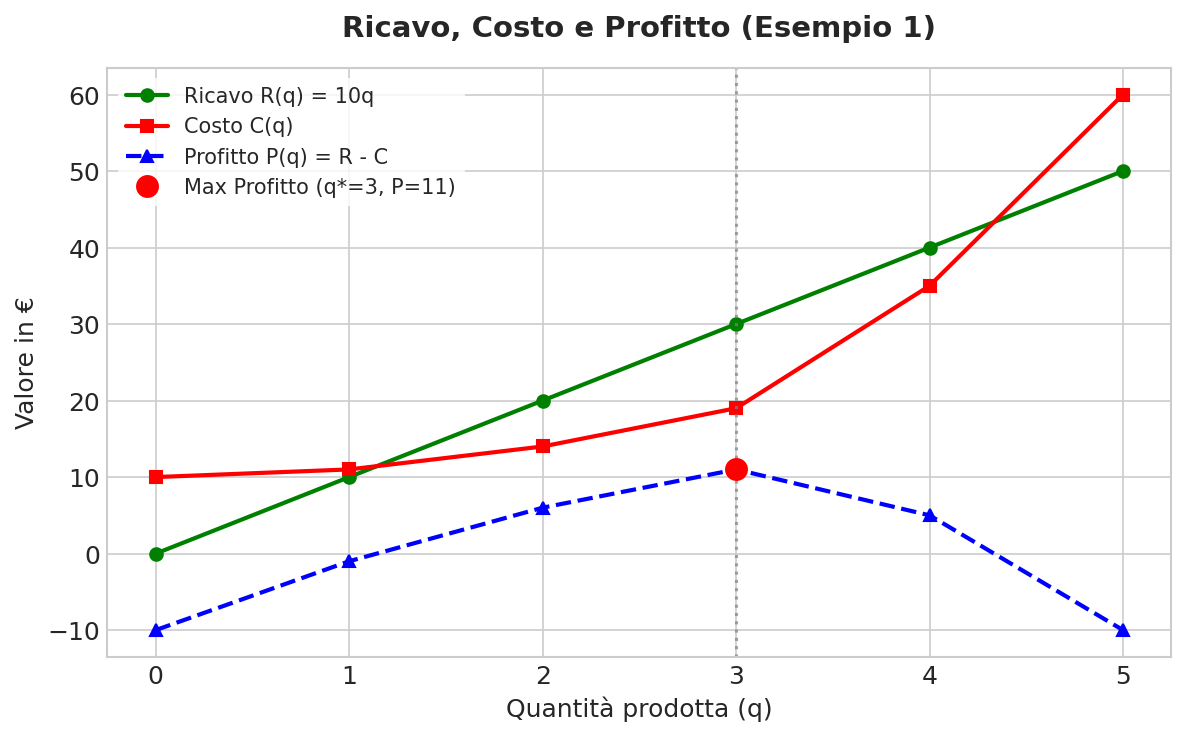
Il grafico mostra che la quantità prodotta che rende massimo il profitto P è q*, ovvero quella quantità in corrispondenza della quale lo scarto tra il ricavo R(q) e il costo C(q) è massimo. Si nota anche che le due quantità q^a e q^b rappresentano dei limiti di produzione: se la quantità prodotta è inferiore a q^a oppure superiore a q^b, il profitto dell’azienda è negativo — l’azienda è in perdita. Di conseguenza, le quantità di produzione che consentono all’azienda di ottenere un profitto positivo devono collocarsi proprio tra q^A e q^B.
5. Primo esempio numerico: ricavi, costi e profitto con Excel
Un’azienda produce software con una curva di ricavo R = 10q e sostiene i seguenti costi per quantità unitarie crescenti a partire da 0: 10, 11, 14, 19, 35, 60. Vogliamo mostrare, con Excel, come calcolare q*, cioè la quantità prodotta che dà luogo al massimo profitto.
| q | R=10q | C | P=R−C |
|---|---|---|---|
| 0 | 0 | 10 | -10 perdita |
| 1 | 10 | 11 | -1 perdita |
| 2 | 20 | 14 | 6 |
| 3 | 30 | 19 | 11 Pmax → q* |
| 4 | 40 | 35 | 5 |
| 5 | 50 | 60 | -10 perdita |
| q | R=10q | C | P=R-C |
|---|---|---|---|
| 0 | 0 | 10 | -10 |
| 1 | 10 | 11 | -1 |
| 2 | 20 | 14 | 6 |
| 3 | 30 | 19 | 11 MAX |
| 4 | 40 | 35 | 5 |
| 5 | 50 | 60 | -10 |
6. Ricavo marginale e costo marginale
Il modello neoclassico offre anche un secondo modo — più elegante, e molto usato nella pratica — per individuare la quantità q* che massimizza il profitto: attraverso i concetti di ricavo marginale e costo marginale.
A questo punto possiamo ricavare q* ragionando in modo molto intuitivo. Se, partendo da una certa quantità q, produrre un’unità in più fa sì che Rm sia maggiore di Cm, significa che quell’unità aggiuntiva porta più ricavo di quanto costi produrla: il profitto sta ancora aumentando, e conviene continuare a produrre. Se invece Rm è inferiore a Cm, quell’unità in più costa più di quanto rende: il profitto, pur potendo essere ancora positivo, sta diminuendo — in questo caso è meglio non incrementare la produzione, perché la quantità precedente garantiva un profitto maggiore.
Si conclude quindi che, se Rm > Cm, conviene aumentare la produzione, almeno finché Rm non raggiunge Cm. Nel punto in cui Rm = Cm si trova proprio q*, la quantità che massimizza il profitto.
7. Secondo esempio numerico: la decisione di produzione con Excel
L’azienda WWW produce software con una curva di ricavo R = 15q e sostiene i seguenti costi. Vogliamo mostrare, con Excel, quali decisioni di produzione si dovrebbero assumere in base all’andamento dei ricavi e dei costi marginali: aumentare la produzione, diminuirla, o mantenerla al livello attuale.
| Quantità | Costi |
|---|---|
| 0 | 30 |
| 1 | 30 |
| 2 | 32 |
| 3 | 35 |
| 4 | 43 |
| 5 | 58 |
| 6 | 120 |
| q | R=15q | C | Rm | Cm | Rm−Cm | Decisione | P=R−C |
|---|---|---|---|---|---|---|---|
| 0 | 0 | 30 | - | - | - | - | -30 |
| 1 | 15 | 30 | 15 | 0 | 15 | aumentare | -15 |
| 2 | 30 | 32 | 15 | 2 | 13 | aumentare | -2 |
| 3 | 45 | 35 | 15 | 3 | 12 | aumentare | 10 |
| 4 | 60 | 43 | 15 | 8 | 7 | aumentare → q* =4 | 17 Pmax |
| 5 | 75 | 58 | 15 | 15 | 0 | non variare | 17 |
| 6 | 90 | 120 | 15 | 62 | -47 | diminuire | -30 |
8. Il collegamento con la derivata matematica
Il collegamento con altri argomenti diventa evidente a questo punto, se hai già affrontato (o stai affrontando in parallelo) il concetto di derivata in matematica. La derivata di una funzione, calcolata in un suo punto, rappresenta il limite del rapporto incrementale della funzione — per un incremento che tende a zero — e il suo significato geometrico è proprio il coefficiente angolare della retta tangente alla funzione in quel punto.
Questo ci permette di leggere il risultato dei paragrafi precedenti in una luce più elegante: quando, in un punto della curva di costo, la retta tangente ha la stessa inclinazione della retta che rappresenta il ricavo, quel punto indica proprio la massima distanza tra la curva di costo e la curva di ricavo. E la quantità corrispondente a quel punto è, esattamente, q* — la quantità che genera il massimo profitto. In altre parole: cercare dove Rm = Cm, e cercare dove le due curve hanno la stessa pendenza istantanea, sono due modi diversi di dire esattamente la stessa cosa.
– L’azienda è, nel modello microeconomico, l’agente della produzione: una “scatola nera” che trasforma input (lavoro, capitale, terra) in output (beni prodotti), con l’obiettivo di massimizzare il profitto.
– Il ricavo è R = p·q, il profitto è P = R − C = p·q − C: dipende dai prezzi del bene prodotto, del salario e dell’interesse.
– Non tutte le spese sono “costi” in senso stretto (es. ammortamento); i costi fissi non dipendono dalla quantità prodotta, i costi variabili sì.
– La curva di ricavo è una semiretta dall’origine con pendenza p; la curva di costo parte da un valore k > 0 (i costi fissi) e cresce in modo non lineare. La quantità di massimo profitto q* è dove la distanza verticale tra le due curve è massima.
– Il ricavo marginale (Rm = p, costante in concorrenza perfetta) e il costo marginale (Cm, variabile) permettono di trovare q* in modo alternativo: si aumenta la produzione finché Rm > Cm, fino al punto in cui Rm = Cm.
– Geometricamente, q* corrisponde al punto in cui la retta tangente alla curva di costo ha la stessa pendenza della retta di ricavo — lo stesso risultato che si otterrebbe usando la derivata.
📚 Prossimo passo - Funzione di produzione
Nella prossima lezione apriremo la scatola nera: cosa c’è dentro l’azienda? Funzione di produzione, produttività marginale, legge dei rendimenti decrescenti e isoquanti. Capirete perché la curva di costo ha proprio quella forma e non è una retta. Portate le formule Rm=Cm: le ritroveremo con produttività marginale.